«Mange av våre største kunder har ikke langsiktige kontrakter med oss, eller har kontrakter som snart utløper, og kan redusere eller i noen tilfeller slutte å bruke tjenesten når som helst og uten grunn.» Det er ikke en kunde som klager. Det står i risikofaktorene i Anthropics børsprospekt, som selskapet leverte til den amerikanske børstilsynet SEC 26. oktober 2026 (SEC; Anthropic). Setningen er skrevet for investorer, men den sier like mye til dem som sitter på kjøpersiden.
Et prospekt er et uvanlig dokument. Selskapet må skrive ned hva som kan gå galt, og jurister sørger for at det ikke står for lite. Dermed får kunden for en gangs skyld lese leverandørens egen vurdering av hvor den er sårbar. Prospektet er foreløpig: pris, antall aksjer og flere beløp er ikke fylt inn, og tallene under er hentet fra den innleverte versjonen. Det gjelder ett selskap, men spørsmålene passer for enhver leverandør av språkmodeller, og de bør stilles også når OpenAI, Google eller andre en dag legger frem tilsvarende dokumenter.
Du har mer å si enn kontrakten gir inntrykk av
Prospektet sier at ingen enkeltkunde sto for mer enn ti prosent av inntektene i de ni første månedene av 2026, og at de fem største kundene til sammen sto for omtrent 25 prosent. Likevel advarer selskapet om at inntektene avhenger av få kunder, og at flere av dem kan trekke seg. Forklaringen ligger i prismodellen. Kunder betaler for forbruk, målt i tokens, altså de små tekstbitene en språkmodell leser og skriver. Prospektet sier rett ut at kunder kan redusere eller stanse bruken når som helst i en periode, for eksempel på grunn av budsjett eller innkjøpsregler, og at de kan flytte bruk til billigere modeller.
For en innkjøper betyr det at forhandlingsposisjonen er bedre enn i et tradisjonelt programvareabonnement med treårsbinding. Selskapet nevner også at enkelte kunder foretrekker flere leverandører for å begrense avhengigheten av én. Det er en strategi leverandøren selv regner med. Dagen etter innleveringen, 27. oktober, kunngjorde Anthropic en avtale med den amerikanske innkjøpsmyndigheten GSA som gir offentlige kunder 40 prosent rabatt på Claude Enterprise og API-et (Anthropic). Hvem som helst får ikke slike rabatter, men prisen er åpenbart ikke et fast gitt.
Ni ganger så stor regning
Det tallet som ser mest imponerende ut for en investor, ser annerledes ut for en økonom i en kundebedrift. Prospektet oppgir at netto inntektsvekst blant eksisterende kunder, «Net Revenue Retention», var omtrent 900 prosent per 30. september 2026. Målet sammenligner hva kundene betalte i de siste tre månedene med det de betalte i de samme tre månedene året før. Kundene bruker altså i gjennomsnitt omtrent ni ganger så mye som de gjorde for et år siden. Selskapet kaller det et tegn på at kundene får verdi igjen. Det kan stemme. Men det er også en beskrivelse av en kostnadslinje som vokser raskere enn de fleste budsjetter er laget for. Antallet kunder med mer enn 100 000 dollar i årlig inntekt økte fra over 950 til over 11 900 på ett år.
Prisen faller, og prospektet viser hvorfor
Selskapet skriver at Claude Opus 5.5 reduserte kundenes kostnad per oppgave med omtrent 40 prosent sammenlignet med Opus 5. Regnskapstallene gir et hint om hvor mye plass det er for slike kutt. Kostnaden ved å levere tjenesten til kundene, som nesten utelukkende er datakraft, var 2,38 milliarder dollar i første halvår 2026 mot en omsetning på 16,3 milliarder. Det er omtrent 15 øre per krone. Et år tidligere var kostnaden 1,02 milliarder mot omtrent 1,2 milliarder i omsetning, altså rundt 85 øre per krone. Det er mitt regnestykke, ikke selskapets eget nøkkeltall, og det gir ikke hele bildet: utviklingen av nye modeller bokføres separat, og forskning og utvikling kostet 9,7 milliarder dollar i samme halvår. Likevel viser tallene at det å betjene en kunde har blitt mye billigere raskt. Kundene som skal fornye en avtale, kan med rette spørre hvor mye av den besparelsen som havner i deres regning.
Tre av kjedens ledd eier også leverandøren
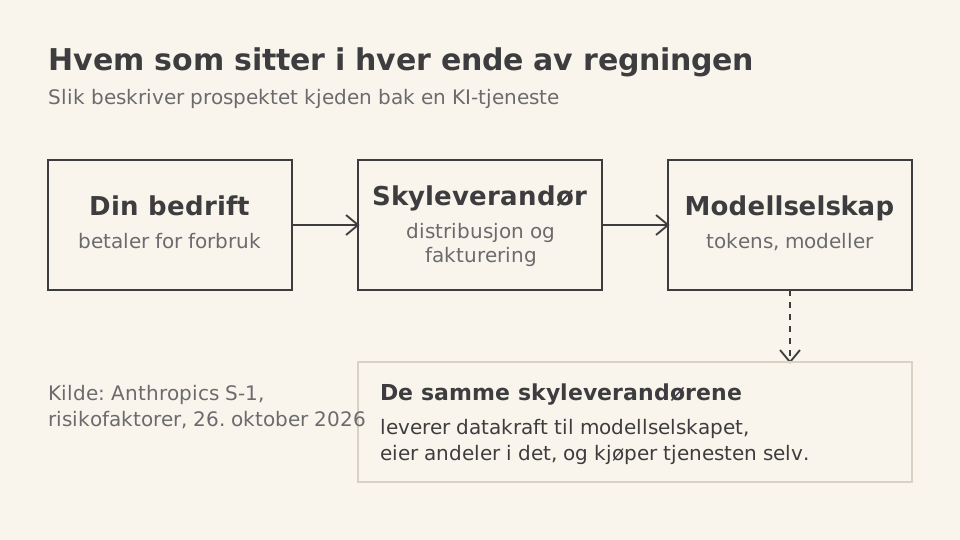
Prospektet beskriver at en stor del av inntektene går gjennom et fåtall skyleverandører som fakturerer og distribuerer modellene. Amazon, Google og Microsoft har dessuten gått inn som eiere, leverer datakraft og kjøper tjenesten for egne produkter. Samtidig kan de støtte konkurrerende modellselskaper. Selskapet skriver at det ville være dyrt, tidkrevende og kanskje ikke gjennomførbart å flytte arbeidslast fra en av dem på kort varsel, og at vilkårene kan bli dårligere ved fornyelse.
Det er verdt å lese som kunde. Kjøper du modellen via en skyleverandør, har du en kontraktspartner som både tjener på deg, eier deler av leverandøren og selger konkurrerende modeller. Og leverandøren har betydelige faste forpliktelser: prospektet sier at selskapet har inngått langsiktige avtaler om datakraft med minimumskjøp og «take-or-pay», altså plikt til å betale uavhengig av bruk. Det gir selskapet sterke grunner til å fylle kapasiteten. For kunden kan det bety rabatter. Det kan også bety press mot å binde seg.
Gamle modeller blir ikke borte over natten, men det står ikke som en garanti
Prospektet nevner at kunder som har bygd inn eldre modeller i arbeidsflyten, kan motsette seg å bytte til nyere, og at en fremskyndet eller tvunget utfasing kan føre til at kunder forsvinner. Selskapet skriver også at hensyn til sikkerhet og modellens «velferd» kan føre til at de utsetter å fase ut eldre modeller. Dette er ordlyd i en risikofaktor, ikke en leveringsavtale. Hvor lenge en bestemt modell er tilgjengelig, står i vilkårene for den enkelte modell, og det er der kundens IT-avdeling bør lete. Men det er nyttig å vite at leverandøren selv ser på utfasing som en konflikt med kundene og ikke bare som en teknisk rutine.
Det prospektet ikke svarer på
Et prospekt forteller hva leverandøren frykter, ikke hva den vil gjøre. Det sier ingenting om hva Claude vil koste om to år, og det gir ingen løfter om at prisene vil fortsette å falle. Selskapet skriver selv at veksten ikke forventes å fortsette i samme tempo, og at vekst bygget på tidlig adopsjon kanskje ikke er bærekraftig. Spørsmålet kundene må stille seg, er derfor ikke om leverandøren er stor nok til å bli. Det er hva som skjer med deres egne kalkyler den dagen veksten flater ut, og forbruket som i dag bare går oppover, må forsvares like grundig som en hvilken som helst annen utgift.